English
 Română
УЧЕТ И НАЛОГООБЛОЖЕНИЕ ДОГОВОРОВ ЛИЗИНГА
ЧАСТЬ 2
Пример 2.
10.05.201X компания «Альфа» передала в лизинг автомобиль предприятию «Бета» сроком на 36 месяцев. Согласно договору, по истечении срока лизинга, 09.05.201Х+3, автомобиль переходит в собственность лизингополучателя.
Начальная стоимость автомобиля равна возвращаемой стоимости и составляет 34 152 евро, пересчитанных по курсу НБМ на 10.05.201X 1 евро = 18,6839 леев, что составляет 638 092,55 леев. Подлежащая возврату сумма в леях отражена в фактуре WH 0675647 от 10.05.201X.
Проценты по лизингу составляют 9% от невыплаченной погашаемой стоимости актива и выплачиваются ежемесячно до 10 числа. В начале срока лизинга лизингополучатель вносит аванс в размере 10% от возмещаемой стоимости в размере 63 809,26 леев.
Аванс будет учтен при выплате задолженности лизингодателю, начиная с 30-го месяца. Согласно условиям договора, размер ежемесячных лизинговых платежей составляет 759,10 евро и будет выплачиваться по коммерческому курсу BC «Victoriabank» SA с даты платежа.
На 10.06.201X основной долг был рассчитан в размере 581,79 евро, а проценты по лизингу – 177,31евро. Коммерческий обменный курс на дату платежа составлял 19,00 за 1 евро.
Амортизация автомобиля рассчитывается по линейному методу, годовая норма амортизации составляет 12,5%. Автомобиль будет использоваться в предпринимательской деятельности. При получении автомобиля лизингополучатель понес следующие расходы:
Согласно учетной политике, вышеуказанные расходы считаются незначительными.
Требуется:
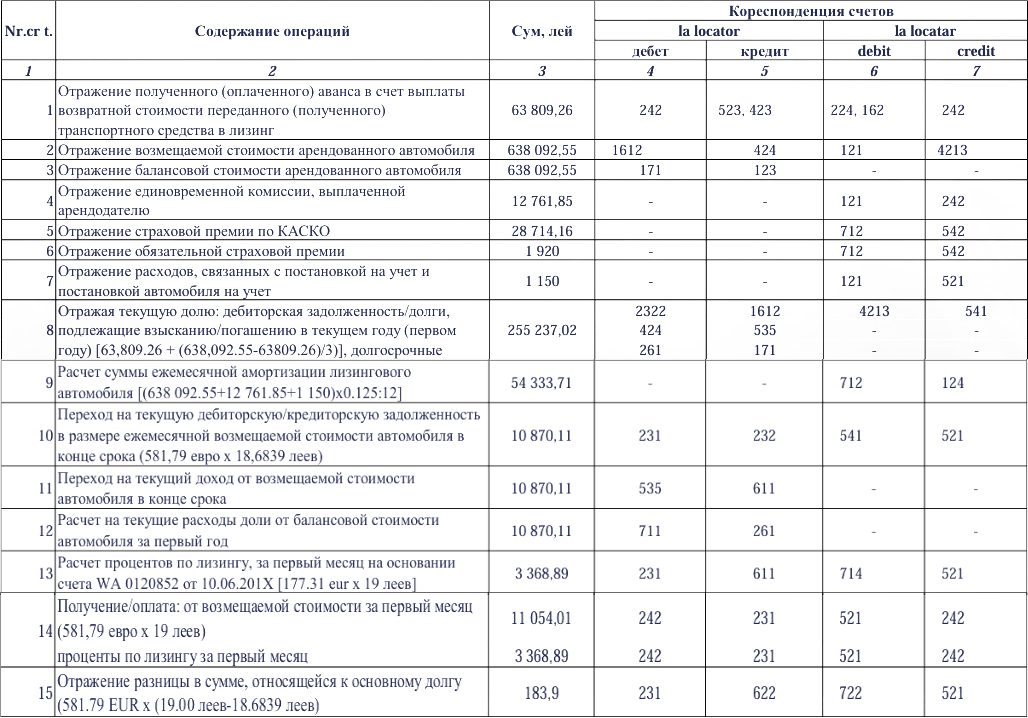
Отразить в учете операции, связанные с сдачей автомобиля в аренду лизингополучателю и лизингодателю. Исходя из приведенных в примере данных, арендодатель и лизингополучатель будут учитывать хозяйственные операции следующим образом: