English
 Română
УЧЕТ И НАЛОГООБЛОЖЕНИЕ ДОГОВОРОВ ЛИЗИНГА
ЧАСТЬ 2
НСБУ «ДОГОВОРЫ ЛИЗИНГА» — Операционный лизинг у лизингополучателя
Активы, полученные в операционный лизинг, отражаются лизингополучателем на забалансовых счетах по стоимости, предусмотренной сторонами в договоре лизинга.
Затраты, прямо связанные с приемом/возвратом полученного в лизинг актива и затраты по содержанию, которые в соответствии с условиями договора осуществляются за счет лизингополучателя, отражаются в учете как текущие затраты/расходы в зависимости от назначения и места использования соответствующего актива.
В случае, когда эти затраты превышают установленный порог существенности и относятся к двум или более отчетным периодам, они могут быть отражены как расходы будущих периодов с последующим отнесением в течение срока лизинга на текущие затраты и/или расходы в порядке, установленном в учетных политиках лизингополучателя.
Лизинговые платежи, установленные в договоре лизинга, относятся на текущие затраты и/или расходы в зависимости от назначения и места использования полученного в лизинг актива согласно методу начисления на систематической основе, которая отражает получение выгод от использования актива в течение срока лизинга. В случае операционной аренды арендатор выполняет следующие операции:
Пример 1.
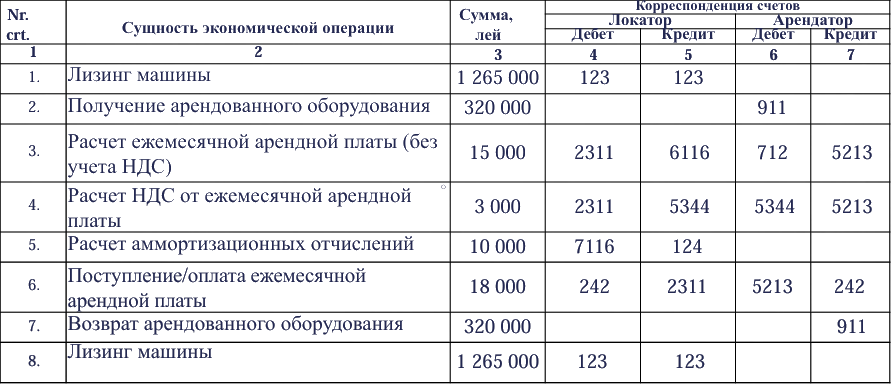
В мае 201Х предприятие «А» передало грузовой автомобиль предприятию «Б» в операционный лизинг сроком на 2 года. Согласно договору лизинга, гарантированная остаточная стоимость составляет 320 000 леев.
Стоимость грузовика составляет 1 265 000 леев, остаточная стоимость – 65 000 леев. Амортизация рассчитывается линейным методом по годовой норме 10%. Ежемесячные лизинговые платежи составляют 18 000 леев, включая НДС. Грузовик используется с целью перевозок.
Требуется: подготовить отражение в учете и расчеты, связанные с сдачей грузовика в аренду лизингополучателю и лизингодателю.
Бухгалтерский учёт по операционному лизингу согласно НСБУ