English
 Română
УЧЕТ И НАЛОГООБЛОЖЕНИЕ ДОГОВОРОВ ЛИЗИНГА
ЧАСТЬ 2
В соответствии с НСБУ КУРСОВЫЕ ВАЛЮТНЫЕ И СУММОВЫЕ РАЗНИЦЫ.
Пункт 5.
Операции в иностранной валюте включают:
Операции в иностранной валюте первоначально отражаются в бухгалтерском учете в национальной валюте путем применения официального курса молдавского лея на дату первоначальной регистрации, которая определяется в зависимости от вида операции:
— дата составления таможенной декларации; или
— дата составления первичного документа, подтверждающего переход права собственности на активы или предоставление услуг, работ; или
— другая дата, предусмотренная действующим законодательством;
Курсовые разницы, зарегистрированные на дату оплаты дебиторской и кредиторской задолженности, должны быть документально подтверждены так же, как и операции, проводимые с нерезидентами, т.е. на основании платежных документов (платежных поручений, выписок по счетам).
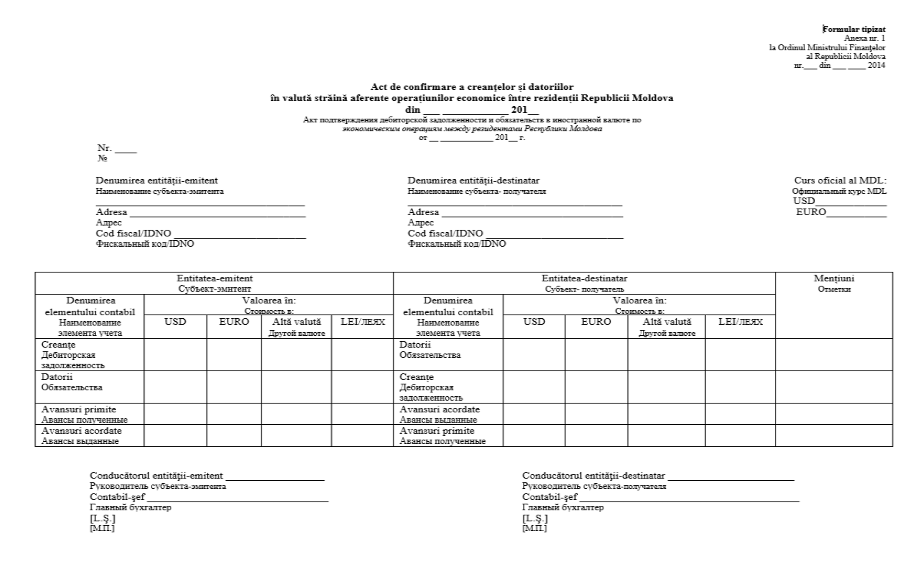
Курсовые разницы, рассчитанные на отчетную дату, должны быть подтверждены первичным документом «Актом подтверждения дебиторской задолженности и обязательств в иностранной валюте, связанных с хозяйственными операциями между резидентами Республики Молдова» (далее– акт подтверждения дебиторской задолженности и обязательств в иностранной валюте).