English
 Русский
CONTABILITATEA ȘI FISCALITATEA CONTRACTELOR DE LEASING
PARTEA 2
PARTEA 2
Covaliov Georgeta,
auditor, CIPA
Exemplul 2.
Pe data de 10.05.201X entitatea ”Alfa” a transmis în leasing entităţii ”Beta” un autoturism pe un termen de 36 luni. Conform contractului, după expirarea termenului de leasing, la 09.05.201X+3, autoturismul trece în proprietatea locatarului.
Valoarea de intrare a autoturismului este egală cu valoarea rambursabilă şi constituie 34 152 eur, recalculat la cursul BNM din data de 10.05.201X 1 eur=18,6839 lei, ce constituie 638 092,55 lei. Valoarea rambursabilă în lei este reflectată în factura WH 0675647 din 10.05.201X.
Dobînda de leasing constituie 9% din valoarea rambursabilă neachitată a activului şi se achită lunar până la data de 10. La începutul termenului de leasing locatarul achită un avans în mărime de 10% din valoarea rambursabilă şi constituie 63 809,26 lei.
Avansul va fi luat în consideraţie la achitarea datoriei faţă de locator începînd cu luna a 30-a. Conform prevederilor contractuale, suma plăţilor de lesing lunare constituie 759,10 eur şi se va achita la cursul comercial al BC „Victoriabank” SA din data achitării. La data de 10.06.201X principalul a fost calulat în sumă de 581,79 eur şi dobânda de leasing – 177,31 eur.
Cursul comercial la data achitării a constituit 19,00 eur. Amortizarea autoturismului se calculează conform metodei liniare, norma amortizării anuale fiind 12,5%. Autoturismul va fi folosit de către secţia vânzări. La primirea autoturismului în leasing locatarul a suportat următoarele cheltuieli:
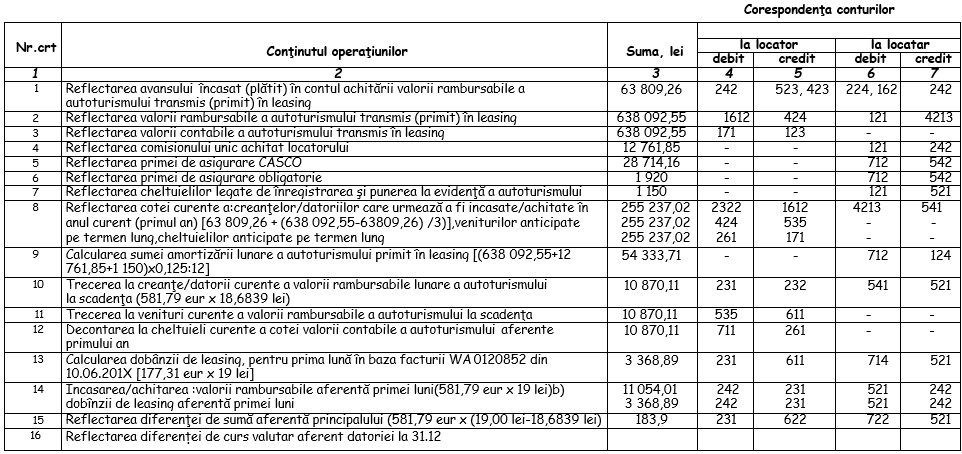
Se cere de: întocmit formulele contabile şi calculele aferente leasingului autoturismului la locatar şi locator. În baza datelor din exemplu, locatorul şi locatarul vor contabiliza operaţiunile economice în modul următor: Înregistrări contabile privind leasingul financiar