English
 Русский
CONTABILITATEA ȘI FISCALITATEA CONTRACTELOR DE LEASING
PARTEA 2
PARTEA 2
Covaliov Georgeta,
auditor, CIPA
Conform SNC Diferențe de curs valutar și de sumă pct.5.
Operaţiunile în valută străină includ:
Modul de documentare a diferenţelor de curs valutar aferente operaţiunilor în valută străină cu rezidenţii RM este condiţionat de data recalculării în monedă naţională a activelor şi creanţelor în valută străină.
Diferenţele de curs valutar înregistrate la data achitării creanţelor şi datoriilor trebuie documentate în acelaşi mod ca şi operaţiunile efectuate cu nerezidenţii, adică în baza documentelor de plată (ordine de plată, extrase de cont).
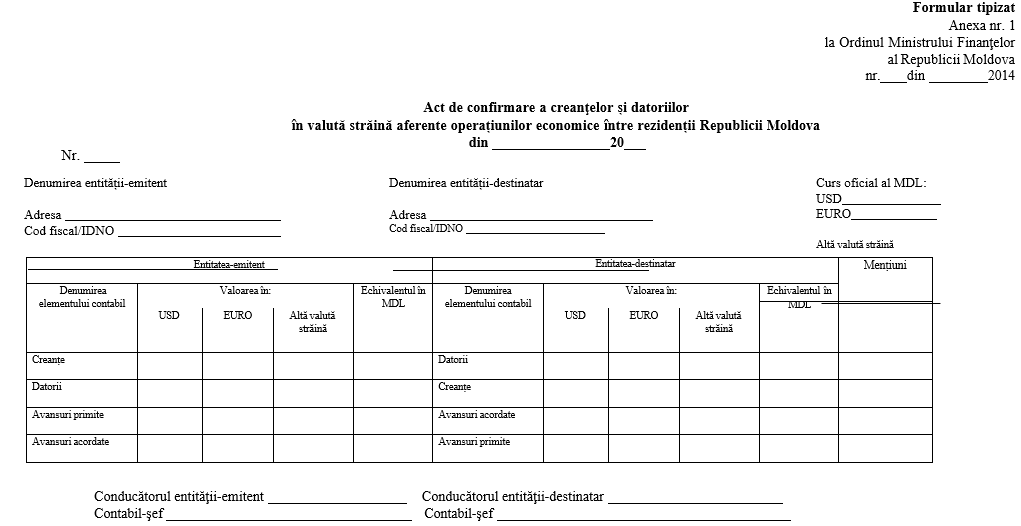
Diferenţele de curs valutar calculate la data raportării trebuie confirmate prin documentul primar tipizat „Act de confirmare a creanţelor şi datoriilor în valută străină aferente operaţiunilor economice între rezidenţii Republicii Moldova” (în continuare – act de confirmare a creanţelor şi datoriilor în valută străină). Formularul actului nominalizat şi instrucţiunea privind modul de completare a acestuia sînt aprobate prin Ordinul ministrului finanţelor nr. 71 din 30.05.2014 (MO nr. 153–159/ 13.06.2014).