English
 Русский
CONTABILITATEA ȘI FISCALITATEA CONTRACTELOR DE LEASING
PARTEA 2
PARTEA 2
Covaliov Georgeta,
auditor, CIPA
Contabilitatea leasingului operaţional la locatar
Activele primite în leasing operaţional se reflectă de către locatar în conturile extrabilanţiere la valoarea convenită de părţi în contractul de leasing (pct.26).
Costurile directe aferente nemijlocit întrării (restituirii) activului primit în leasing şi costurile de întreţinere, care conform clauzelor contractului se suportă de către locatar, se înregistrează ca costuri sau cheltuieli curente în funcţie de destinaţia şi locul de utilizare a activului respectiv.
În cazul în care aceste costuri depăşesc pragul de semnificaţie prestabilit şi se referă la două sau mai multe perioade de gestiune, ele pot fi reflectate în componenţa cheltuielilor anticipate cu decontarea ulterioară la cheltuieli curente în modul prevăzut de politica de contabilitate a locatarului (pct.27).
Plăţile de leasing se atribuie la costuri sau cheltuieli curente în funcţie de destinaţia şi locul de utilizare a activului primit în leasing conform contabilităţii de angajamente pe o bază sistematică care reflectă obţinerea avantajelor din utilizarea activului de- a lungul termenului de leasing. În cazul leasigului operaţional locatarul efectuează următoarele operaţiuni:
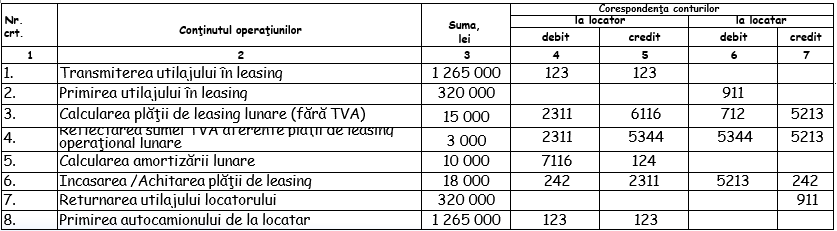
Exemplul 1.
În luna mai 201X entitatea “A” a transmis entităţii “B” în leasing operaţional pe un termen de 2 ani un autocamion. Conform contractului de leasing valoarea reziduală garantată constituie 320 000lei.
Costul de intrare al autocamionului constituie 1 265 000lei, valoarea reziduală – 65 000lei. Amortizarea se calculează prin metoda casării liniare confor normei anuale de 10%. Plăţile lunare de leasing constituie 18 000lei, inclusiv TVA. Autocamionul este folosit în scop de distribuţie a produselor.
De întocmit formulele contabile şi calculele aferente leasingului autocamionului la locatar şi locator.