English
 Русский
CONTABILITATEA ȘI FISCALITATEA CONTRACTELOR DE LEASING
PARTEA 3
PARTEA 3
Covaliov Georgeta,
auditor, CIPA
Exemplul 7:
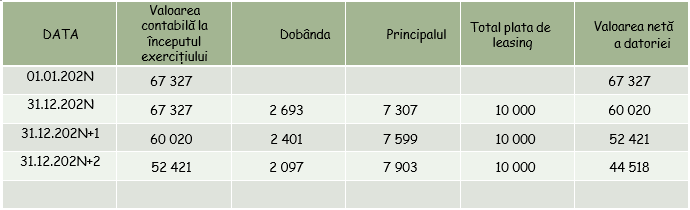
La 01.01.202N, Interfobos SRL, locatar, a încheiat un contract de leasing a unui utilaj de producție pe o perioadă de 4 ani. Plățile anuale de leasing constituie 10.000 lei și sunt achitate la sfârșitul fiecărui an. Rata implicită a contractului este de 4%.
Costurile inițiale directe ale contractului de leasing constituie suma de 1 000 lei. Contractul se prelungește tăcit o singură dată în aceleași condiții, cu excepția cazului în care locatarul reziliază contractul cu un preaviz de 6 luni. Interfobos SRL este foarte dependentă de acest utilaj și este foarte puțin probabil să recurgă la reziliere.
Conform principiilor contabile ale companiei, utilajele sunt amortizate pe 7 ani.
datoriilor de leasing: 68 327,45 = 1 000 + 10 000 *6,732745 (PV, K4 = 6,732745)
Dt Dreptul de utilizare a bunului în baza contractului de leasing 68 327,45 lei
Ct Datoria preliminată de leasing 67 327,45 lei
Ct Datorii curente 1 000,00 lei
Amortizarea dreptului de utilizare 68 327,45 / 7 ani = 9 761,06 lei
Dt Cheltuieli/costuri cu amortizarea dreptului de utilizare
Ct Amortizarea dreptului de utilizare